Η ήττα της κυβέρνησης, η πίεση του ΠΑΣΟΚ και η μάχη για τα κόκκινα δάνεια
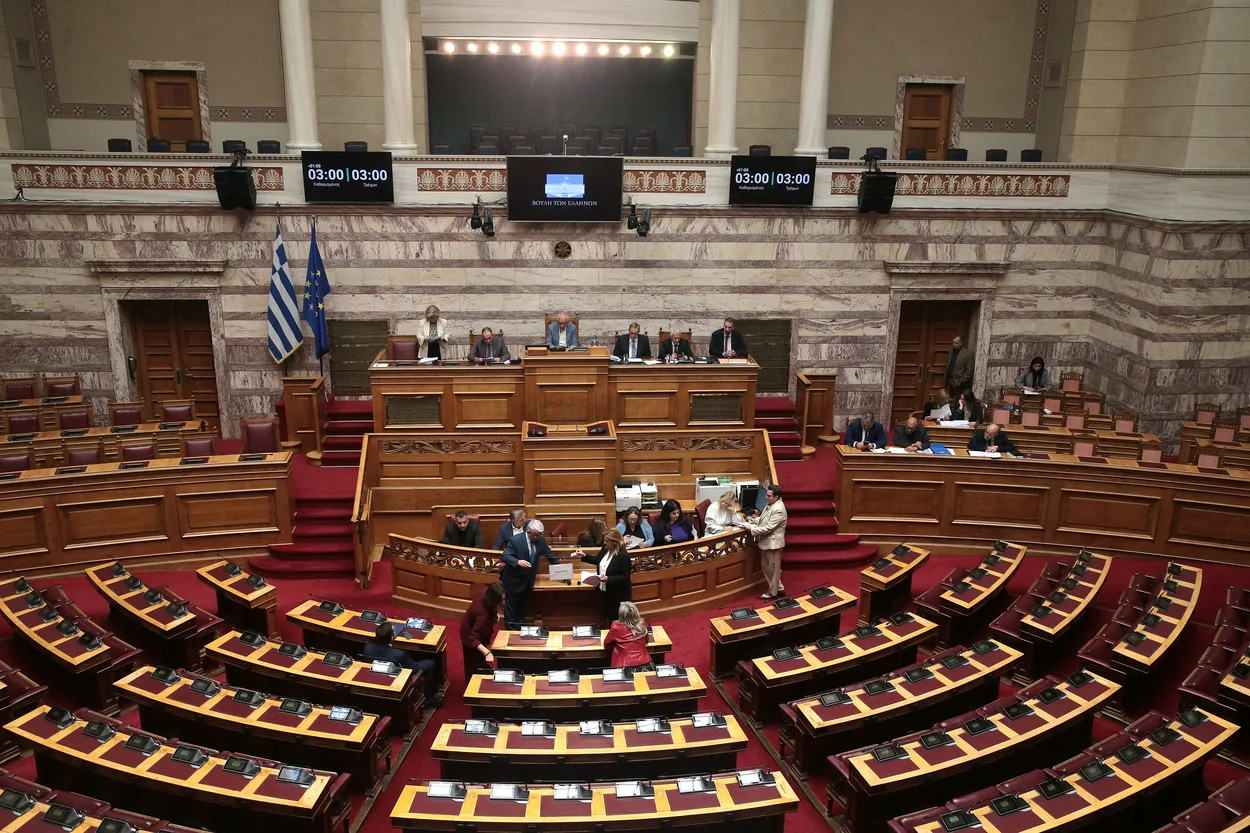
Η απόσυρση του άρθρου 23 από το νομοσχέδιο για τα κόκκινα δάνεια αποτελεί μια σημαντική κοινοβουλευτική και πολιτική υποχώρηση της κυβέρνησης. Η διάταξη είχε σχεδιαστεί για να ενισχύσει τη θέση των πιστωτών και των εταιρειών διαχείρισης απαιτήσεων (servicers) απέναντι στους δανειολήπτες, μετατρέποντας τις διμερείς συμφωνίες ρύθμισης οφειλών σε εκτελεστούς τίτλους. Η ένταση των αντιδράσεων, η παρέμβαση του ΠΑΣΟΚ, οι ενστάσεις του νομικού κόσμου και η απουσία των ίδιων των εκπροσώπων των servicers από την κοινοβουλευτική ακρόαση δημιούργησαν ένα πολιτικό και θεσμικό μέτωπο που η κυβέρνηση δεν κατάφερε να αντιμετωπίσει.
Η εξέλιξη έχει ιδιαίτερη σημασία επειδή αφορά μια αγορά στην οποία διακυβεύονται περιουσίες, κατοικίες και η οικονομική επιβίωση χιλιάδων νοικοκυριών και επιχειρήσεων. Ταυτόχρονα, αποκαλύπτει τις δυσκολίες της κυβέρνησης να ισορροπήσει ανάμεσα στην ανάγκη αποτελεσματικής διαχείρισης των μη εξυπηρετούμενων δανείων και στην υποχρέωση να διασφαλίζει ουσιαστική δικαστική προστασία για τους οφειλέτες.
Η πολιτική διάσταση είναι επίσης σαφής: το ΠΑΣΟΚ επιδιώκει να μετατρέψει το ιδιωτικό χρέος και την προστασία της πρώτης κατοικίας σε κεντρικό πεδίο αντιπαράθεσης με τη Νέα Δημοκρατία, ενώ η κυβέρνηση επιχειρεί να περιορίσει τη ζημιά, διαχωρίζοντας την επίμαχη διάταξη από το υπόλοιπο νομοσχέδιο.
Η απόσυρση, επομένως, δεν είναι μια τεχνική διόρθωση του νομοσχεδίου. Είναι μια αναδίπλωση με πολιτικό κόστος, η οποία αφήνει ανοιχτό το ερώτημα για το ποιος καθορίζει τελικά τους κανόνες στη διαχείριση των κόκκινων δανείων: η νομοθετική εξουσία με εγγυήσεις για τους πολίτες ή οι ισχυροί παίκτες μιας αγοράς με τεράστια οικονομική και διαπραγματευτική δύναμη.
Τι ακριβώς άλλαζε το άρθρο 23 και γιατί θεωρήθηκε επικίνδυνο
Για να γίνει κατανοητή η σημασία της υποχώρησης, χρειάζεται να δούμε τι ακριβώς επιχειρούσε να αλλάξει η επίμαχη διάταξη.
Το άρθρο 23 προέβλεπε την προσθήκη του άρθρου 63Ε στον νόμο 5072/2023. Ο πυρήνας της ρύθμισης ήταν ότι η διμερής σύμβαση ρύθμισης οφειλής μεταξύ πιστωτή και δανειολήπτη θα αποκτούσε ισχύ εκτελεστού τίτλου. Αυτό σήμαινε ότι, σε περίπτωση αθέτησης των συμφωνημένων υποχρεώσεων, ο πιστωτής θα μπορούσε να κινηθεί προς την αναγκαστική εκτέλεση με βάση την ίδια τη σύμβαση, χωρίς να χρειάζεται να προηγηθεί νέα διαδικασία έκδοσης διαταγής πληρωμής.
Υπήρχε και μια δεύτερη κρίσιμη πλευρά. Εάν ο οφειλέτης καθυστερούσε την καταβολή ποσών που αντιστοιχούσαν σε περισσότερες από τρεις δόσεις, ο πιστωτής θα μπορούσε να καταγγείλει τη ρύθμιση και να επανέλθει η αρχική οφειλή, αφαιρουμένων των ποσών που είχαν ήδη καταβληθεί. Η πρόβλεψη αυτή δημιουργούσε έναν πρόσθετο κίνδυνο για ανθρώπους που είχαν ήδη επιχειρήσει να βρουν μια συμφωνία αποπληρωμής, αλλά αντιμετώπιζαν εκ νέου οικονομικές δυσκολίες.
Το ζήτημα δεν ήταν μόνο η επιτάχυνση των διαδικασιών είσπραξης. Ήταν η μεταβολή της ισορροπίας ανάμεσα στα δύο μέρη μιας συμφωνίας. Ο πιστωτής, που κατά κανόνα διαθέτει εξειδικευμένες νομικές υπηρεσίες και σημαντικούς οικονομικούς πόρους, θα αποκτούσε ένα ακόμη ισχυρότερο εργαλείο. Ο δανειολήπτης θα έπρεπε να αντιδράσει σε μια διαδικασία αναγκαστικής εκτέλεσης, έχοντας λιγότερα ενδιάμεσα στάδια δικαστικής προστασίας.
Αυτό δεν σημαίνει ότι καταργούνταν κάθε δυνατότητα δικαστικής προσφυγής ή ότι ένας πλειστηριασμός θα γινόταν αυτομάτως με την καθυστέρηση μιας δόσης. Η ουσία της ένστασης ήταν ότι καταργούνταν ένα σημαντικό ενδιάμεσο στάδιο δικαστικού ελέγχου, ενώ η σύμβαση που είχε υπογράψει ο οφειλέτης θα λειτουργούσε πλέον ως άμεση βάση για την εκτέλεση.
Η διαφορά έχει ιδιαίτερη σημασία για όσους έχουν υπογράψει ρυθμίσεις με funds και servicers, καθώς η αποτυχία μιας συμφωνίας μπορεί να επαναφέρει τον δανειολήπτη σε μια εξαιρετικά δυσμενή θέση, ακόμη και όταν έχει προηγηθεί περίοδος καταβολής σημαντικών ποσών.
Η αντίδραση του ΠΑΣΟΚ και η πολιτική πίεση στον Μαρκόπουλο
Το ΠΑΣΟΚ ήταν εκείνο που ανέδειξε με ιδιαίτερη ένταση τις συνέπειες της διάταξης, μεταφέροντας τη συζήτηση από τις τεχνικές λεπτομέρειες του νομοσχεδίου στο ζήτημα της δικαστικής προστασίας των δανειοληπτών.
Η παρέμβαση του Νίκου Ανδρουλάκη και η επιμονή της Μιλένας Αποστολάκη στην απόσυρση του άρθρου 23 δημιούργησαν ένα σαφές πολιτικό μέτωπο. Η αξιωματική αντιπολίτευση υποστήριξε ότι η κυβέρνηση επιχειρούσε να προσφέρει στους πιστωτές ένα επιπλέον εργαλείο πίεσης, χωρίς να εξασφαλίζει αντίστοιχες εγγυήσεις για τους οφειλέτες.
Η Αποστολάκη υπογράμμισε ότι η μετατροπή των ιδιωτικών συμφωνιών σε εκτελεστούς τίτλους μπορούσε να οδηγήσει σε αναγκαστική εκτέλεση χωρίς προηγούμενη έκδοση διαταγής πληρωμής. Παράλληλα, επέμεινε ότι η απόσυρση δεν αρκεί, καθώς υπάρχουν και άλλες διατάξεις που, κατά την εκτίμηση του ΠΑΣΟΚ, διατηρούν την ανισορροπία μεταξύ πιστωτών και δανειοληπτών.
Για τη Χαριλάου Τρικούπη, η εξέλιξη έχει και ευρύτερη πολιτική αξία. Στις 13 Οκτωβρίου ο Νίκος Ανδρουλάκης είχε παρουσιάσει την ολοκληρωμένη πρόταση του ΠΑΣΟΚ για το ιδιωτικό χρέος, με παρεμβάσεις για την πρώτη κατοικία, τις 120 δόσεις, τον εξωδικαστικό μηχανισμό και τη λειτουργία των servicers. Η πρόταση του ΠΑΣΟΚ για τα κόκκινα δάνεια και την πρώτη κατοικία είχε προηγηθεί της κοινοβουλευτικής σύγκρουσης και δίνει στην αντιπολίτευση τη δυνατότητα να παρουσιάσει τη δική της εναλλακτική πολιτική.
Η κυβέρνηση, από την πλευρά της, επιχείρησε να εμφανίσει την απόσυρση ως κίνηση που απομονώνει την αντιπολίτευση από τις υπόλοιπες μεταρρυθμίσεις. Ο Δημήτρης Μαρκόπουλος κάλεσε τα κόμματα να ψηφίσουν τα υπόλοιπα άρθρα, υποστηρίζοντας ότι το νομοσχέδιο εισάγει αυστηρότερους κανόνες και κυρώσεις για τις εταιρείες διαχείρισης.
Η επιλογή της κυβέρνησης να αποσύρει τη διάταξη και ταυτόχρονα να προκαλέσει την αντιπολίτευση να υπερψηφίσει το υπόλοιπο νομοσχέδιο δείχνει ότι επιδιώκει να περιορίσει τις πολιτικές απώλειες. Δεν αναιρεί, όμως, το γεγονός ότι μια κεντρική ρύθμιση του δικού της νομοθετικού σχεδιασμού δεν άντεξε στην κοινοβουλευτική και θεσμική πίεση.
Η απουσία των servicers και το θεσμικό πρόβλημα
Η συζήτηση απέκτησε ακόμη μεγαλύτερη βαρύτητα εξαιτίας ενός επεισοδίου που δύσκολα περνά απαρατήρητο: οι εκπρόσωποι της Ένωσης Εταιρειών Διαχείρισης Απαιτήσεων από Δάνεια και Πιστώσεις δεν προσήλθαν στην ακρόαση των φορέων της Βουλής, παρά την πρόσκληση που είχαν λάβει.
Η απουσία τους προκάλεσε αντιδράσεις όχι μόνο από την αντιπολίτευση αλλά και από τον ίδιο τον υφυπουργό Οικονομικών. Ο Μαρκόπουλος χαρακτήρισε λανθασμένη τη στάση τους, υποστηρίζοντας ότι το νομοσχέδιο στέλνει σαφές μήνυμα πως κανείς δεν μπορεί να λειτουργεί ανεξέλεγκτα.
Ο Νίκος Παππάς, από την πλευρά του ΣΥΡΙΖΑ, έθεσε το ερώτημα με διαφορετικό τρόπο: ποια είναι η θέση των εταιρειών που διαχειρίζονται απαιτήσεις τεράστιου ύψους απέναντι στην ίδια τη Βουλή; Ζήτησε μάλιστα τη συγκρότηση Εξεταστικής Επιτροπής για τα κόκκινα δάνεια.
Η απουσία των servicers αποκτά ιδιαίτερο συμβολισμό όταν συνδυάζεται με την καταγγελία της Μιλένας Αποστολάκη ότι δεν κλήθηκε η Ολομέλεια των Προέδρων των Δικηγορικών Συλλόγων. Δηλαδή, από τη διαδικασία έλειψαν τόσο οι εκπρόσωποι των εταιρειών που θα επηρεάζονταν άμεσα από το νέο πλαίσιο όσο και ένας θεσμικός φορέας που είχε σοβαρές νομικές ενστάσεις για την επίμαχη διάταξη.
Η κριτική αυτή αφορά τον τρόπο με τον οποίο οργανώθηκε η κοινοβουλευτική διαβούλευση. Σε ένα νομοσχέδιο που επηρεάζει άμεσα τη σχέση ιδιωτών με πιστωτές και εταιρείες διαχείρισης, η ακρόαση των αρμόδιων φορέων δεν είναι τυπική διαδικασία. Είναι μέρος της θεσμικής εγγύησης ότι οι ρυθμίσεις εξετάζονται από όλες τις πλευρές πριν αποκτήσουν ισχύ νόμου.
Η κυβέρνηση υποχωρεί, αλλά υπερασπίζεται το υπόλοιπο νομοσχέδιο
Το υπουργείο Οικονομικών επιχειρεί να διαχωρίσει την επίμαχη διάταξη από το σύνολο της νομοθετικής παρέμβασης. Το επιχείρημα του Μαρκόπουλου είναι ότι το νομοσχέδιο περιλαμβάνει σημαντικές αλλαγές που ενισχύουν την προστασία των δανειοληπτών και επιβάλλουν νέες υποχρεώσεις στους servicers.
Στις προβλέψεις που επικαλείται η κυβέρνηση περιλαμβάνονται η μείωση της προκαταβολής που απαιτείται για την ένταξη σε ρύθμιση στο 15%, η ενίσχυση της ενημέρωσης των οφειλετών, η μεγαλύτερη διαφάνεια και η δυνατότητα επιβολής προστίμων που μπορούν να φτάσουν τις 500.000 ευρώ στις εταιρείες διαχείρισης.
Πρόκειται για παρεμβάσεις που έχουν πραγματική σημασία, εφόσον εφαρμοστούν αποτελεσματικά. Η νέα δέσμη κανόνων για τα κόκκινα δάνεια και τους servicers περιλαμβάνει προβλέψεις για τη δημοσιοποίηση οικονομικών στοιχείων, την εταιρική διακυβέρνηση, την εποπτεία και την υποχρέωση των εταιρειών να ενημερώνουν αναλυτικά τους δανειολήπτες.
Εδώ βρίσκεται και η ουσιαστική αντίφαση της πολιτικής αντιπαράθεσης. Η κυβέρνηση παρουσιάζει το νομοσχέδιο ως προσπάθεια να μπουν κανόνες σε μια αγορά που έχει δεχθεί επανειλημμένα καταγγελίες για αδιαφάνεια και προβληματικές πρακτικές. Ταυτόχρονα, όμως, είχε συμπεριλάβει μια διάταξη που θα ενίσχυε σημαντικά τη θέση των πιστωτών σε περίπτωση αθέτησης μιας ρύθμισης.
Η απόσυρση του άρθρου 23 δεν ακυρώνει τις υπόλοιπες παρεμβάσεις. Αφαιρεί, ωστόσο, ένα από τα πιο αμφιλεγόμενα στοιχεία του νομοσχεδίου και υποχρεώνει την κυβέρνηση να εξηγήσει γιατί επέλεξε εξαρχής να το συμπεριλάβει.
Το πολιτικό στοίχημα του ΠΑΣΟΚ και η Εξεταστική για τα κόκκινα δάνεια
Η απόσυρση του άρθρου 23 δίνει στο ΠΑΣΟΚ τη δυνατότητα να υποστηρίξει ότι η κοινοβουλευτική πίεση μπορεί να ανατρέψει κυβερνητικές επιλογές ακόμη και όταν αυτές έχουν ήδη ενταχθεί σε ένα εκτεταμένο νομοσχέδιο.
Υπάρχει, όμως, και μια δεύτερη διάσταση. Η αντιπαράθεση για τα κόκκινα δάνεια δεν ξεκινά ούτε τελειώνει με το συγκεκριμένο άρθρο. Αφορά συνολικά το μοντέλο διαχείρισης του ιδιωτικού χρέους που διαμορφώθηκε τα προηγούμενα χρόνια, τη μεταφορά μεγάλου όγκου μη εξυπηρετούμενων δανείων σε επενδυτικά κεφάλαια και τη θέση των δανειοληπτών απέναντι στους νέους πιστωτές τους.
Η πρόταση του ΠΑΣΟΚ για το ιδιωτικό χρέος επιδιώκει να μεταφέρει τη συζήτηση σε ένα ευρύτερο πεδίο: επαναφορά ουσιαστικής προστασίας της κύριας κατοικίας, ρυθμίσεις έως 120 δόσεις, αλλαγές στον εξωδικαστικό μηχανισμό και αυστηρότερες υποχρεώσεις για τα funds και τους servicers.
Από την πλευρά του, ο ΣΥΡΙΖΑ ζητά Εξεταστική Επιτροπή για τη συνολική διαχείριση των κόκκινων δανείων, με τον Νίκο Παππά να καλεί τα υπόλοιπα κόμματα να στηρίξουν την πρωτοβουλία. Η πρόταση αναμένεται να συζητηθεί στην Ολομέλεια εντός Νοεμβρίου, σύμφωνα με τον κοινοβουλευτικό προγραμματισμό.
Η πολιτική διαφορά ανάμεσα στα δύο κόμματα είναι εμφανής: το ΠΑΣΟΚ επιχειρεί να αναδείξει μια ολοκληρωμένη εναλλακτική νομοθετική πρόταση, ενώ ο ΣΥΡΙΖΑ επιμένει στην απόδοση πολιτικών ευθυνών για τη δημιουργία και τη λειτουργία του σημερινού συστήματος διαχείρισης των κόκκινων δανείων.
Η απόσυρση δεν κλείνει την υπόθεση
Το νομοσχέδιο συνεχίζει την πορεία του στην κοινοβουλευτική διαδικασία, με τη συζήτηση στην αρμόδια επιτροπή να ολοκληρώνεται στις 3 Νοεμβρίου και την εισαγωγή του στην Ολομέλεια να προγραμματίζεται για τις 5 Νοεμβρίου.
Η κυβέρνηση θα επιδιώξει να αποδείξει ότι οι υπόλοιπες διατάξεις συνιστούν ουσιαστική μεταρρύθμιση και ότι η απόσυρση του άρθρου 23 δεν αναιρεί τον συνολικό σχεδιασμό της. Η αντιπολίτευση, αντίθετα, θα προσπαθήσει να διατηρήσει την πίεση, επιμένοντας ότι η συγκεκριμένη διάταξη δεν ήταν μια ατυχής τεχνική επιλογή, αλλά αποτύπωνε μια συγκεκριμένη αντίληψη για την ισορροπία δυνάμεων μεταξύ πιστωτών και οφειλετών.
Υπάρχει και ένα ερώτημα που θα παραμείνει ανοιχτό μετά την ψήφιση του νομοσχεδίου: εάν η κυβέρνηση εγκαταλείπει οριστικά τη δυνατότητα να αποκτούν οι διμερείς συμβάσεις ρύθμισης χαρακτήρα εκτελεστού τίτλου ή εάν θα επιχειρήσει να επαναφέρει μια αντίστοιχη πρόβλεψη με διαφορετική διατύπωση σε επόμενη νομοθετική πρωτοβουλία.
Η πολιτική ουσία είναι ότι η κυβέρνηση αναγκάστηκε να αποσύρει μια διάταξη που είχε επιλέξει η ίδια να καταθέσει, ενώ είχε ήδη υπερασπιστεί τη σκοπιμότητά της. Η υποχώρηση αποκτά ακόμη μεγαλύτερη σημασία επειδή σημειώθηκε σε ένα ζήτημα όπου η κοινωνική ευαισθησία είναι μεγάλη και η σχέση των πολιτών με τα funds και τους servicers παραμένει εξαιρετικά συγκρουσιακή.
Το άρθρο 23 αποσύρθηκε. Η μάχη, όμως, για τους κανόνες της αγοράς των κόκκινων δανείων, την προστασία της κατοικίας και την ευθύνη όσων διαχειρίζονται τις απαιτήσεις απέναντι στους δανειολήπτες μόλις περνά σε νέα φάση.